

Questions traitées
- Quelles sources de financement combiner ?
- Comment tester la capacité de dette ?
- Que change le cross-border ?
Le financement d'une acquisition n'est pas le financement ordinaire d'une PME
Une banque qui finance du fonds de roulement évalue un besoin différent d'une banque qui finance un changement de contrôle. Dans une acquisition, le prêteur doit comprendre à la fois la qualité de la cible, la capacité du nouvel actionnaire, le prix, la structure de paiement, les sûretés, le cash-flow disponible et les risques d'intégration.
Le contexte de financement des PME reste contraint. IFC estime le déficit de financement des MPME dans les marchés émergents et économies en développement à plusieurs milliers de milliards de dollars ; son Action Plan 2025 avec le GPFI utilise une estimation de 5,7 billions USD pour le gap de crédit des EMDEs en 2019. Ce chiffre décrit un déficit global de financement des MPME, pas un marché du financement d'acquisitions.
Dans l'UMOA, la Commission Bancaire indique que les crédits à la clientèle des établissements de crédit ont atteint 38 731,6 milliards FCFA en 2025, en hausse de 5,5 %. Là encore, il s'agit de crédit bancaire agrégé, pas de dette d'acquisition. L'intérêt de la donnée est de situer la profondeur du système, non de prétendre mesurer le LBO ou le M&A financing régional.
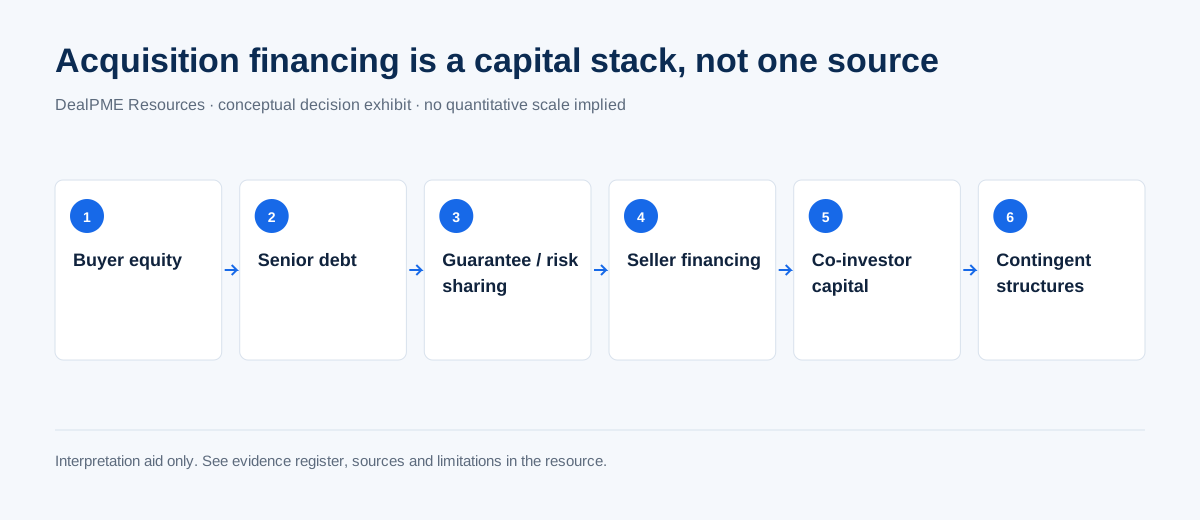
Les briques de financement
1. Fonds propres de l'acquéreur
Ils absorbent la première perte économique et donnent au prêteur une indication de l'engagement du sponsor. Le montant approprié dépend du risque, du cash-flow, des sûretés, du prix et de la structure du deal ; il n'existe pas de pourcentage DealPME universel.
2. Dette bancaire
Elle peut prendre différentes formes selon le marché : prêt amortissable, crédit relais, financement garanti par actifs, ligne complémentaire de BFR. Le prêteur regardera notamment la capacité de service, les covenants, les garanties et la résilience sous scénario prudent.
3. Garantie ou partage de risque
Des mécanismes de garantie publics ou de développement peuvent améliorer l'appétit des institutions financières sur certains segments. Leur éligibilité doit être vérifiée au cas par cas ; une garantie ne transforme pas un dossier non bancable en bon crédit.
4. Crédit-vendeur
Le vendeur accepte qu'une partie du prix soit payée plus tard. Cela peut réduire le besoin initial de cash et aligner partiellement les intérêts, mais crée un risque de crédit, des questions de rang, d'intérêts, de sûretés et parfois de gouvernance post-closing.
5. Earn-out / complément de prix
Une partie du prix dépend de performances futures définies. Ce n'est pas un « financement gratuit » : il déplace une partie du risque de valorisation et crée un besoin de règles précises sur les métriques, la gestion et la résolution des différends.
6. Co-investisseurs / equity partners
Un acquéreur peut partager le capital avec un family office, un fonds, des managers ou d'autres investisseurs. L'enjeu devient alors aussi la gouvernance : droits de vote, liquidité, décisions réservées, dilution et sortie.
La question centrale : combien de dette le cash-flow peut-il supporter ?
Le raisonnement doit partir du cash réellement disponible après : impôts, CAPEX nécessaire, variation du BFR, rémunération normale du management et besoins de résilience. Une marge EBITDA élevée ne garantit pas une forte capacité de dette si le BFR absorbe le cash ou si les investissements sont importants.
Un test simple doit au minimum comporter :
- scénario central ;
- scénario de baisse du chiffre d'affaires ou de la marge ;
- hausse du BFR ;
- CAPEX imprévu ;
- retard d'intégration ;
- coût de dette plus élevé lorsque le taux n'est pas fixe.
Le but n'est pas de « maximiser le levier ». Il est de vérifier que l'entreprise peut continuer à fonctionner, investir et respecter ses obligations après la transaction.
Le prix, la structure et le financement doivent être négociés ensemble
Une offre de 1 milliard FCFA payée intégralement au closing n'a pas le même risque qu'une offre du même montant combinant paiement différé, crédit-vendeur et condition de performance. Un acheteur doit donc comparer les offres en termes de cash initial, dette, conditions, calendrier, garanties et risque résiduel, pas seulement en montant nominal.
Pour le vendeur, une proposition « plus élevée » peut contenir davantage de risque de paiement. Pour l'acheteur, un montage trop tendu peut détruire la valeur qu'il cherche à acquérir.
Cross-border : ajouter le change et la réglementation
Une acquisition financée depuis l'étranger ou par une diaspora doit également intégrer la réglementation des relations financières extérieures, les procédures bancaires, les justificatifs, la devise de financement et la capacité de rapatriement ou de service. Dans l'UEMOA, le Règlement n°06/2024/CM/UEMOA constitue le cadre récent des relations financières extérieures ; son application pratique doit être vérifiée avec la banque et les conseils compétents.
Ce qu'un dossier de financement crédible devrait montrer
- identité et capacité de l'acquéreur ;
- thèse d'acquisition ;
- prix et structure proposés ;
- historique financier de la cible ;
- bridge vers cash-flow disponible ;
- besoin de BFR et CAPEX ;
- scénario central et downside ;
- sources et emplois ;
- garanties / sûretés envisagées ;
- gouvernance post-acquisition ;
- calendrier de closing ;
- conditions restant à satisfaire.
Rôle de DealPME
DealPME peut aider à structurer le dossier, la qualification de l'acquéreur, les preuves et le workflow vers des partenaires financiers. Il ne doit pas être présenté comme prêteur, conseil en investissement ou détenteur de fonds. Toute décision de crédit appartient au financeur.
Limites
Les structures disponibles, coûts, sûretés, garanties et règles de change diffèrent selon le pays, l'établissement et la transaction. Les chiffres bancaires agrégés cités ici ne constituent pas des conditions de financement d'acquisition.
<!-- ENHANCEMENT_V1 -->
Construire le « sources & uses » avant de négocier la dette
Le tableau doit couvrir au minimum : prix payé, remboursement de dette éventuel, coûts de transaction, fiscalité de closing, réserve de working capital, capex de transition et cash minimum. Côté sources : equity acheteur, co-investisseurs, dette, crédit-vendeur, autres instruments et, si applicable, montant réellement disponible au closing.
Cette discipline révèle rapidement un problème fréquent : l'acquéreur finance le prix mais pas l'entreprise après le prix.
Ce qu'un prêteur cherchera à comprendre
Le prêteur ne finance pas un multiple. Il finance une capacité de remboursement. Son dossier de crédit s'intéressera donc à la récurrence des cash flows, concentration clients, cyclicité, historique de défaut, dette existante, sûretés, qualité des comptes, management, taxes, capex, working capital et scénario downside.
Les métriques précises et covenants varient par établissement ; l'article ne propose donc aucun seuil universel de DSCR ou de levier.
Le crédit-vendeur doit être traité comme une vraie dette
Il peut réduire les besoins de financement jour 1 et aligner vendeur/acquéreur, mais il crée des questions de rang, intérêt, sûreté, maturité, accélération, information rights et conflit potentiel avec la banque senior. Le traiter comme une simple « facilité de paiement » sous-estime le risque.
Financement conditionnel et LOI
Une LOI peut être soumise au financement. Le vendeur doit distinguer : financement envisagé, discussion active, term sheet, crédit approuvé sous conditions et financement tirable. L'acquéreur doit éviter de présenter comme certain un financement encore dépendant d'un comité ou de conditions non satisfaites.
Les failure modes les plus fréquents dans un dossier mal préparé
- prix négocié avant capacité de dette ;
- fonds propres absorbés par le prix sans réserve de liquidité ;
- working capital ignoré ;
- capex reporté mais inévitable ;
- source of funds préparée trop tard ;
- hypothèses management reprises sans downside ;
- dette existante/sûretés découvertes en fin de process ;
- change et banque correspondante traités la semaine du closing.
La bonne séquence de financement
thèse → first look → prix indicatif → sources & uses → modèle downside → discussions financeurs → LOI → diligence → crédit final → conditions de tirage → funds flow → closing.
Le financement doit mûrir avec la transaction : ni trop tôt sur une cible non qualifiée, ni trop tard lorsque le vendeur attend une preuve d'exécution.
<!-- ENHANCEMENT_V2 -->
Le financement doit rester gouvernable après le closing
Une structure « qui close » n'est pas forcément une structure saine. Avant signature, l'acquéreur devrait savoir qui produira le reporting prêteur, qui surveillera les covenants, quelle réserve de cash est maintenue, comment seront approuvés les capex et quels scénarios déclenchent une discussion précoce avec la banque. La soutenabilité du financement se mesure pendant la vie de la dette, pas uniquement le jour du décaissement.
Comparer plusieurs structures
La comparaison peut porter sur trois architectures : plus d'equity et moins de dette ; dette plus élevée avec conditions plus strictes ; prix différé/crédit-vendeur réduisant le besoin bancaire. Il n'existe pas de structure universellement supérieure. L'arbitrage porte sur coût, risque, flexibilité, contrôle et résilience du cash-flow.
Sources
Classées par niveau d'autorité. Les liens ouvrent le site de l'éditeur.
Cette ressource explique ; elle ne constitue ni un conseil juridique, fiscal ou financier, ni une évaluation formelle. Faites valider votre situation par un professionnel.