

Questions traitées
- Pourquoi plus d’annonces ne suffit pas ?
- Qu’est-ce qu’un dossier transaction-ready ?
- Quels KPI mesurer ?
Une annonce crée de la visibilité ; elle ne crée pas la confiance
Dans un marché peu structuré, l'intuition est souvent d'augmenter l'offre visible : plus d'entreprises à vendre, plus de visiteurs, plus de mises en relation. Ces éléments peuvent aider la découverte, mais ils ne répondent pas à la question qui bloque une opération : la contrepartie peut-elle prendre une décision sur la base d'informations fiables, accessibles au bon moment et suffisamment préparées ?
Le problème est particulièrement aigu pour les PME. Les informations utiles à une acquisition sont rarement regroupées dans un seul système : historique comptable, table de capitalisation, contrats, fiscalité, dette, autorisations, dépendance au dirigeant, concentration clients, litiges, actifs, données sociales. Une entreprise peut être attractive économiquement mais difficile à diligenter. Dans ce cas, ajouter son annonce à une place de marché augmente le trafic ; cela n'augmente pas nécessairement la probabilité d'une transaction exécutable.
L'IFC traite d'ailleurs la gouvernance des PME comme un processus adapté au stade de développement de l'entreprise, avec un outil de planification d'actions. Cette logique est transposable à la transaction : la maturité ne se résume pas à une note ; elle se construit en identifiant les écarts et en les traitant.
Les cinq frictions qui empêchent une mise en relation de devenir une transaction
1. L'identité économique du vendeur n'est pas assez documentée
Qui possède quoi ? Quelle entité signe ? Quels titres ou actifs sont réellement concernés ? Quelles approbations sont nécessaires ? Une imprécision à ce niveau contamine le reste du dossier.
2. Les chiffres ne sont pas réconciliés
Un teaser peut afficher un chiffre d'affaires ou un EBITDA. Un acheteur sérieux voudra savoir comment ces chiffres se relient aux comptes, aux données de gestion et aux retraitements. La friction n'est donc pas seulement l'absence de données ; c'est l'absence de provenance.
3. L'acquéreur n'est pas qualifié
Un compte utilisateur ne prouve ni l'autorité de décision, ni la thèse d'acquisition, ni la capacité de financement. Ouvrir trop tôt des données sensibles à des visiteurs non qualifiés détruit la confiance du côté vendeur.
4. La confidentialité est traitée comme un document, pas comme une architecture
Un NDA est important, mais il ne suffit pas. Il faut aussi décider quelles informations sont visibles avant le NDA, lesquelles exigent une admission, quels documents peuvent être consultés ou téléchargés, et comment les accès expirent ou sont révoqués.
5. Le travail transactionnel repart dans les emails
Si la mise en relation est suivie d'échanges dispersés, la plateforme perd la mémoire de l'opération : versions de documents, questions, points ouverts, offres, raisons de retrait, délai de décision. Le volume d'annonces peut alors croître sans produire de connaissance propriétaire sur ce qui fait réellement progresser ou échouer une opération.
Le bon indicateur n'est pas le nombre d'inscriptions
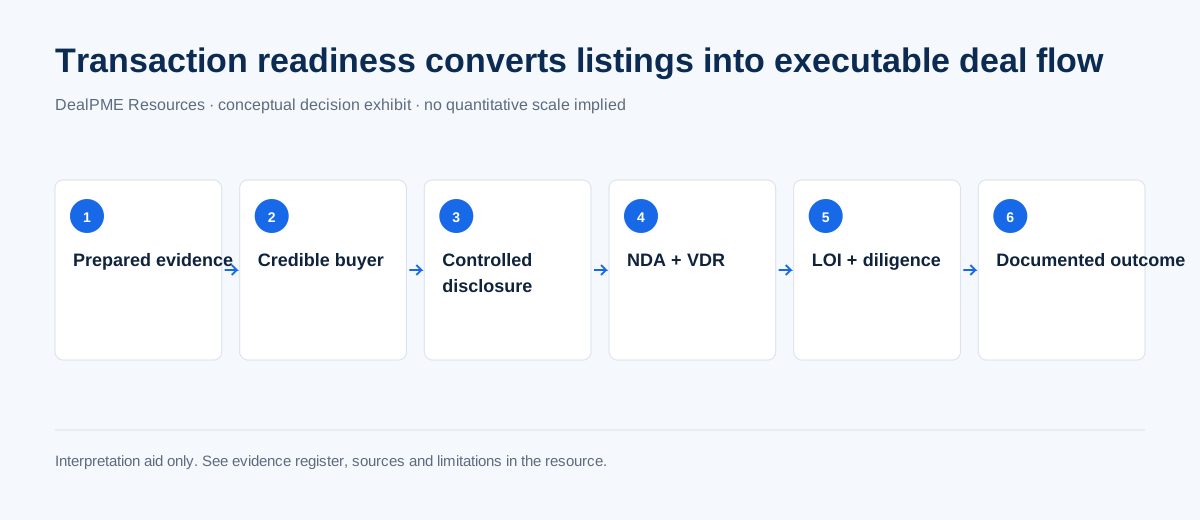
Une infrastructure transactionnelle doit suivre la progression du funnel avec des définitions stables. Dans le modèle DealPME, les étapes utiles sont notamment : mandat vérifié, contrepartie qualifiée, NDA exécuté, accès VDR, réunion, LOI, audit d'acquisition, résultat déclaré et documenté.
Cela change la façon de piloter le produit. Un grand nombre de comptes peut être compatible avec une faible liquidité réelle. Inversement, un volume limité de mandats, correctement préparés et confrontés à des acquéreurs crédibles, peut générer davantage d'apprentissage opérationnel.
Une annonce est une unité de visibilité. Une transaction documentée est une unité d'apprentissage.
Ce que signifie réellement « transaction-ready »
Une PME transaction-ready n'est pas une PME sans problème. C'est une PME dont les principaux faits et écarts peuvent être reliés à des preuves.
| Domaine | Question de préparation | Preuve attendue |
|---|---|---|
| Propriété | Qui contrôle l'entreprise et peut engager l'opération ? | RCCM, statuts, registre des titres, pouvoirs |
| Finance | Les chiffres présentés sont-ils réconciliables ? | Comptes, balances, données de gestion, bridge de retraitements |
| Commercial | D'où vient le chiffre d'affaires ? | Contrats, concentration clients, historique ventes |
| Dette / cash | Quelle est la position financière réelle ? | Dette, sûretés, échéanciers, trésorerie, BFR |
| Juridique | Quels engagements peuvent affecter l'opération ? | Index contrats, litiges, licences, propriété intellectuelle |
| People | L'entreprise dépend-elle de quelques personnes ? | Organisation, contrats clés, rémunération, succession |
| Opérations | Quels actifs et autorisations sont critiques ? | Registres d'actifs, permis, assurances, maintenance |
| Transaction | Qu'est-ce qui sera vendu et sous quelles conditions ? | Périmètre, structure, confidentialité, mandat |
Cette discipline n'est pas équivalente à la certification Deal-Ready. Dans le baseline gouverné DealPME, la préparation et la remédiation sont distinctes de la décision de certification, qui reste humaine et institutionnelle.
La qualification de l'acquéreur doit être symétrique
Le vendeur doit produire des preuves ; l'acheteur aussi. Une infrastructure équilibrée demande donc au repreneur de clarifier son identité, son autorité, sa thèse, son ticket, son calendrier et sa capacité financière au niveau approprié.
Cette symétrie réduit deux risques : la fuite d'informations à des acquéreurs non crédibles et la perte de temps sur des discussions sans capacité d'exécution.
Pourquoi cette approche est particulièrement pertinente en Afrique francophone
Il faut éviter une généralisation continentale : les écosystèmes, règles nationales, profondeurs bancaires et pratiques de conseil diffèrent fortement. Mais plusieurs frictions deviennent plus coûteuses lorsque la transaction mobilise plusieurs juridictions, une diaspora, des établissements financiers ou des sociétés dont les données historiques ne sont pas normalisées.
L'enjeu n'est donc pas de « digitaliser le M&A africain » en reproduisant une place de marché étrangère. Il est de rendre la chaîne locale de preuve et de décision plus lisible : identité, gouvernance, information financière, confidentialité, professionnels, financement et formalités.
Ce que DealPME doit mesurer avant de prétendre avoir créé un marché
DealPME devrait privilégier cinq familles de preuves :
- supply qualifiée : mandats dont le périmètre et le propriétaire sont établis ;
- demande crédible : acquéreurs qualifiés avec thèse et capacité documentées ;
- progression : conversion vers NDA, VDR, réunion, LOI et diligence ;
- résultats : réalisations, retraits et échecs codés avec preuves ;
- apprentissage : délais, écarts récurrents, motifs d'échec, secteurs recherchés et comportements observés.
Il faut résister à la tentation de transformer ces données futures en promesses actuelles. La « transaction intelligence » ne devient un moat qu'après accumulation de résultats réels, propres et suffisamment anonymisables.
Les décisions à prendre maintenant
Pour un cédant : commencer par préparer les preuves avant de maximiser la visibilité.
Pour un acquéreur : clarifier la thèse et la capacité avant d'exiger des informations sensibles.
Pour une institution : mesurer la progression des dossiers, pas seulement l'adoption de la plateforme.
Pour DealPME : optimiser le produit sur la conversion préparation → qualification → NDA → diligence → résultat, et considérer les annonces comme un point d'entrée, non comme la finalité.
Limites
Cet article expose une architecture de marché et de produit. Il ne prouve pas que DealPME dispose déjà d'une liquidité transactionnelle ou d'une base propriétaire de comparables. Ces avantages doivent être démontrés par des transactions documentées, pas déclarés à l'avance.
<!-- ENHANCEMENT_V1 -->
Comment mesurer la préparation sans créer un score trompeur
Une entreprise n'est pas « prête à 82 % » au sens transactionnel simplement parce que 82 % des cases d'une checklist sont cochées. Une licence critique manquante, un désaccord d'actionnaires ou une dette non réconciliée peut compter davantage que vingt documents administratifs parfaitement classés.
La bonne lecture combine au moins quatre dimensions : complétude, qualité de preuve, criticité des écarts et temps de remédiation. Un tableau utile distingue donc les preuves disponibles des points qui pourraient modifier le prix, retarder une LOI, empêcher l'accès à la VDR ou bloquer le closing.
| Dimension | Mauvais indicateur | Indicateur plus utile |
|---|---|---|
| Documents | nombre de fichiers uploadés | pièces critiques vérifiées / manquantes |
| Finance | EBITDA saisi | bridge vers comptes + qualité des ajustements |
| Buyer demand | nombre de vues | acquéreurs qualifiés atteignant NDA / réunion |
| Diligence | pages consultées | issues critiques ouvertes / résolues |
| Conversion | inscriptions | mandat → NDA → VDR → LOI → DD → résultat |
Cette logique protège aussi le vendeur : un dossier imparfait mais transparent peut être plus exécutable qu'un dossier « complet » dont les contradictions apparaissent tard.
Les responsabilités sont différentes selon l'acteur
Le cédant possède l'exactitude déclarative et doit organiser ses preuves.
L'acquéreur doit qualifier sa thèse, son autorité et sa capacité avant de demander un niveau d'accès disproportionné.
Le conseil transforme les gaps en questions, remédiations et protections contractuelles plutôt qu'en simple collecte documentaire.
L'institution peut confirmer ou certifier dans le périmètre qui lui appartient, mais ne doit pas être confondue avec le vendeur ou le conseil transactionnel.
La plateforme orchestre permissions, preuves, états et journal ; elle ne doit pas masquer les responsabilités humaines derrière une automatisation.
À quel moment ouvrir le marché ?
Le bon déclencheur n'est pas la perfection. C'est un niveau de préparation où : l'identité et l'autorité de vendre sont claires ; les chiffres principaux sont traçables ; les gaps matériels sont connus ; la confidentialité est classifiée ; un propriétaire existe pour chaque remédiation ; et l'entreprise sait quelles informations peuvent être montrées à chaque tier.
Attendre que tout soit parfait peut retarder inutilement. Ouvrir trop tôt peut transférer le coût de la préparation aux acheteurs, multiplier les abandons et dégrader la confiance. La séquence doit donc être préparer assez pour expliquer, puis approfondir à mesure que l'engagement de la contrepartie augmente.
Ce que la plateforme doit apprendre de chaque résultat
Un deal conclu produit des informations utiles, mais un deal abandonné aussi, à condition de coder le motif correctement. Les catégories devraient distinguer au minimum : prix, financement, qualité de preuve, gouvernance, risque juridique/fiscal, management, délai, changement de stratégie, concurrence, absence de fit et impossibilité de lever une condition.
Ces données ne deviennent une intelligence propriétaire que si elles sont suffisamment standardisées, autorisées et anonymisables. Avant cela, il serait prématuré de les présenter comme un moat.
Questions de comité avant d'investir dans plus de « supply »
- Quelle proportion des nouveaux mandats atteint un niveau de preuve permettant un teaser crédible ?
- Combien d'acquéreurs sont réellement qualifiés par mandat ?
- Où se situe la principale perte de conversion : avant NDA, avant VDR, avant LOI ou pendant DD ?
- Quels gaps reviennent le plus souvent et peuvent être traités en amont ?
- Les professionnels reçoivent-ils des dossiers plus propres ou simplement plus nombreux ?
- Le système capture-t-il les raisons d'abandon ou perd-il l'apprentissage hors plateforme ?
La réponse à ces questions détermine si la croissance du catalogue augmente réellement la liquidité transactionnelle.
Sources
Classées par niveau d'autorité. Les liens ouvrent le site de l'éditeur.
- Multilatérale SME Governance Guidebook
Cette ressource explique ; elle ne constitue ni un conseil juridique, fiscal ou financier, ni une évaluation formelle. Faites valider votre situation par un professionnel.