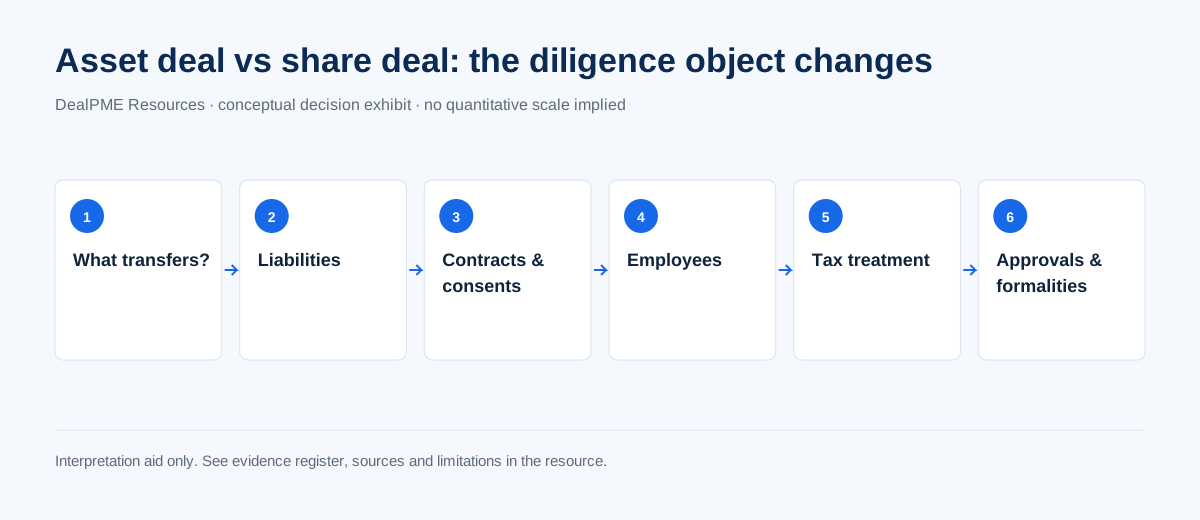
Cession d’actifs ou cession de titres : comprendre la différence dans l’espace OHADA
La structure juridique détermine ce qui est transféré, ce qui doit être vérifié et où le risque reste logé.
Pour qui
Cédants, acquéreurs, conseils
Étape
Préparer / Structurer
Zone
OHADA
Cadre
OHADA + droit national applicable
Publié le 24/09/2026Revu le 24/09/2026Preuves arrêtées au 24/09/20268 min de lecture
Questions traitées
Quelle différence entre asset deal et share deal ?
Que change la structure pour la diligence ?
Quand faut-il choisir la structure ?
La première question n'est pas le prix : c'est « qu'est-ce qui est vendu ? »
Deux opérations qui donnent économiquement accès à la même activité peuvent être juridiquement très différentes. Dans une cession de titres, l'acquéreur achète les titres d'une société existante. Dans une cession d'actifs, il achète un ensemble déterminé : machines, stocks, marque, fonds de commerce, contrats, immobilier, créances ou autres éléments selon le périmètre convenu.
Cette distinction est importante parce que la société ne disparaît pas lorsque ses titres changent de mains. L'acquéreur entre dans une structure qui possède déjà une histoire comptable, fiscale, contractuelle, sociale et réglementaire. À l'inverse, une cession d'actifs oblige à identifier précisément ce qui entre dans le périmètre et ce qui reste chez le vendeur.
L'AUSCGIE constitue le socle du droit des sociétés commerciales dans l'espace OHADA et organise les formes sociales, la gouvernance, les transformations, fusions, scissions, formalités et règles de publicité. L'AUDCG régit notamment le fonds de commerce ; son régime de cession prévoit des mentions et formalités propres. Toutes les cessions d'actifs ne sont pas des cessions de fonds de commerce : la qualification dépend de ce qui est effectivement transféré.
Ce qui change dans une cession de titres
Pour l'acheteur, le centre de gravité de la diligence est la société elle-même.
Il faut notamment comprendre :
la chaîne de propriété et les bénéficiaires effectifs ;
la validité et la disponibilité des titres ;
les droits de préemption, agréments ou restrictions statutaires éventuels ;
les contrats contenant des clauses liées au changement de contrôle ;
les licences et autorisations dont la continuité doit être vérifiée ;
les engagements envers les salariés et dirigeants.
Le point essentiel n'est pas de supposer que « tout reste automatiquement identique ». C'est de déterminer quels droits ou consentements sont déclenchés par le changement de contrôle et quelles obligations demeurent attachées à la personne morale.
Ce qui change dans une cession d'actifs
Dans un asset deal, le travail commence par un inventaire de périmètre. L'équipe transactionnelle doit pouvoir répondre, actif par actif ou catégorie par catégorie :
Question
Pourquoi elle compte
Quel actif est transféré ?
Évite de négocier sur un périmètre implicite.
Qui en est propriétaire ?
Une utilisation économique ne prouve pas toujours la propriété.
Existe-t-il une sûreté ou une restriction ?
Une charge peut limiter la transférabilité.
Le contrat suit-il l'actif ?
Certains contrats exigent consentement ou novation.
La licence ou autorisation est-elle transférable ?
Une autorisation peut être personnelle à l'entité.
Quels passifs sont repris ?
Le contrat doit distinguer passifs assumés et retenus, sous réserve du droit applicable.
Quelles formalités rendent le transfert opposable ?
Le transfert économique et l'opposabilité juridique ne sont pas toujours simultanés.
Pour une cession de fonds de commerce, l'AUDCG impose un régime spécifique ; le texte officiel énumère notamment des informations relatives aux parties, au RCCM, aux privilèges/nantissements, à certains historiques financiers, au bail, au prix et aux éléments du fonds. Un conseil local doit vérifier la version applicable du texte, les formalités nationales et les exigences sectorielles.
Le choix change aussi la lecture économique
La structure juridique modifie la façon dont l'acquéreur doit lire le prix.
Dans un share deal, on négocie généralement une valeur attachée aux titres, avec un mécanisme qui peut tenir compte de la dette, de la trésorerie, du besoin en fonds de roulement, des éléments assimilés à de la dette et des ajustements convenus.
Dans un asset deal, l'attention se porte davantage sur la valeur et la transférabilité des actifs du périmètre, les besoins de remise à niveau, les contrats indispensables, le fonds de roulement transféré, les passifs repris et les coûts de séparation.
La structure fiscale peut également différer fortement. DealPME ne doit pas présenter un choix de structure comme fiscalement optimal : l'analyse doit être menée par les professionnels compétents dans les pays concernés.
Pourquoi la distinction doit être décidée tôt
Un dossier ne devrait pas atteindre le matching avancé ou la divulgation sensible avec une structure juridique encore ambiguë.
Le processus DealPME classe donc le mode de transmission en amont et applique un régime de confidentialité cohérent. Cette logique est particulièrement importante pour les share deals : la présentation publique ne doit pas exposer l'identité, le prix, les termes ou la VDR. La divulgation progresse par paliers contrôlés.
Une mauvaise qualification produit des effets en chaîne : mauvaises questions de diligence, mauvais documents, mauvais consentements, mauvaise architecture fiscale et, souvent, mauvaises hypothèses de prix.
Tableau de décision à utiliser avant l'offre
Dimension
Cession de titres
Cession d'actifs
Objet
Participation dans une société
Actifs/droits précisément définis
Historique de l'entité
Reste dans l'entité acquise
Reste principalement chez le vendeur, sous réserve des passifs transférés et du droit applicable
Diligence
Très centrée sur la personne morale et ses engagements
Très centrée sur propriété, transférabilité et séparation du périmètre
Périmètre incomplet ou actifs/contrats non transférables
Ce que le lecteur doit faire avant de choisir
Définir l'objectif économique de l'opération.
Cartographier la structure juridique et la propriété des actifs.
Identifier les contrats, licences et sûretés critiques.
Comparer les conséquences financières, fiscales, sociales et réglementaires avec les professionnels concernés.
Décider de la structure avant de construire la diligence détaillée et la documentation d'offre.
Limite importante
Cet article fournit une grille de compréhension. Il ne détermine pas la structure juridique ou fiscale appropriée à une transaction donnée. Dans l'espace OHADA, les Actes uniformes forment un socle commun, mais les règles fiscales, sociales, sectorielles, de change et certaines formalités restent dépendantes du pays et de la transaction.
FAQ
Une cession d'actifs est-elle toujours plus sûre pour l'acquéreur ?
Non. Elle permet de définir un périmètre, mais peut créer des difficultés de transférabilité, de séparation opérationnelle, de consentements ou de licences. Le risque change de nature ; il ne disparaît pas.
Acheter les titres signifie-t-il reprendre tous les risques ?
L'acquéreur prend le contrôle d'une entité qui conserve son histoire et ses engagements. La répartition contractuelle des risques, garanties et indemnités doit être négociée et revue juridiquement.
DealPME choisit-il la structure ?
Non. DealPME peut structurer le workflow et la qualification du dossier ; la décision juridique, fiscale et transactionnelle appartient aux parties avec leurs conseils.
Ce que la structure change dans la documentation de transaction
La différence entre titres et actifs ne s'arrête pas à la diligence. Elle modifie la logique de la documentation définitive. Dans une cession de titres, le contrat doit notamment articuler l'objet du transfert, les déclarations et garanties, les mécanismes d'ajustement du prix, les conditions suspensives et la répartition des risques historiques. Dans une cession d'actifs, le contrat doit décrire précisément les actifs transférés, les actifs exclus, les passifs repris, les contrats à céder ou nover et les formalités qui permettront à l'acquéreur d'exploiter effectivement le périmètre après le closing.
Cette différence est particulièrement importante pour les PME dans lesquelles plusieurs fonctions reposent sur des contrats informels, des actifs enregistrés au nom du fondateur, des autorisations personnelles ou des relations commerciales difficiles à transférer. La diligence doit alors distinguer ce qui appartient juridiquement à l'entreprise, ce qu'elle utilise seulement et ce qui nécessite un consentement externe.
Les cinq erreurs de structuration à éviter
1. Choisir la structure uniquement pour simplifier le prix. Une structure plus simple sur le papier peut produire davantage de consentements, de coûts de séparation ou d'incertitude réglementaire.
2. Supposer qu'un actif utilisé par la société lui appartient. La propriété doit être prouvée, surtout pour les immeubles, véhicules, marques, équipements financés et actifs enregistrés au nom d'un dirigeant ou d'une société liée.
3. Traiter tous les contrats comme transférables. Le changement de contrôle, la cession et la novation peuvent déclencher des règles différentes. La lecture du contrat et du droit applicable précède toute hypothèse de continuité.
4. Utiliser « asset deal » ou « share deal » comme conclusion fiscale. La qualification fiscale et les droits applicables dépendent du pays, de la nature des actifs, des parties et du montage. Une grille éducative ne remplace pas un avis fiscal.
5. Reporter la décision après la LOI. Une LOI qui ne sait pas ce qui est acheté rend ambiguës les hypothèses de valeur, de financement, de diligence et de closing.
Questions à poser au conseil avant de figer la structure
Quelle entité ou quels actifs doivent être juridiquement transférés pour reproduire l'activité économique visée ?
Existe-t-il des restrictions statutaires, agréments, préemptions ou approbations ?
Quels contrats, licences ou permis exigent consentement, notification ou nouvelle demande ?
Quelles sûretés pèsent sur les actifs ou les titres ?
Quelles formalités nationales complètent le droit OHADA applicable ?
Quels impôts, droits d'enregistrement ou conséquences sociales doivent être modélisés ?
Quels passifs peuvent ou ne peuvent pas être contractuellement transférés ?
Checklist décisionnelle
Avant de soumettre une offre structurée, le dossier devrait permettre de répondre « documenté » aux points suivants : objet économique, propriété, chaîne de titres ou inventaire d'actifs, contrats critiques, licences, sûretés, passifs, implications fiscales à valider, approbations, calendrier de formalités et architecture de closing.
Ce que les textes OHADA ne disent pas à eux seuls
Les Actes uniformes créent un socle commun, mais ne remplacent pas les règles nationales de fiscalité, change, travail, domaine foncier, autorisations sectorielles ou concurrence. C'est pourquoi une ressource DealPME peut expliquer la mécanique et les preuves à réunir, mais ne peut pas conclure que telle structure est juridiquement ou fiscalement préférable pour un dossier réel.
Sources
Classées par niveau d'autorité. Les liens ouvrent le site de l'éditeur.
Cette ressource explique ; elle ne constitue ni un conseil juridique, fiscal ou financier, ni une évaluation formelle. Faites valider votre situation par un professionnel.
Le lien partagé ouvre la même page publique, au même palier. Il ne donne aucun accès supplémentaire et ne révèle rien de plus que ce qui est affiché ici.