Qu’est-ce qu’une PME réellement prête à être cédée ?
Être prêt à la transaction signifie rendre les faits, les risques et les preuves compréhensibles - pas prétendre qu’ils ont disparu.
Pour qui
Cédants, dirigeants, conseils
Étape
Préparer
Zone
Afrique francophone / OHADA
Cadre
OHADA + pays concerné
Publié le 24/09/2026Revu le 24/09/2026Preuves arrêtées au 24/09/20267 min de lecture
Questions traitées
Quelles preuves préparer avant une cession ?
Deal-Ready signifie-t-il sans risque ?
Quelle différence entre préparation et certification ?
« Deal-ready » ne veut pas dire « parfaite »
Le terme est souvent mal compris. Une entreprise peut avoir une marge élevée, une bonne croissance et pourtant être mal préparée à une acquisition si son actionnariat est mal documenté, si les chiffres de gestion ne se réconcilient pas avec la comptabilité ou si ses contrats critiques n'ont jamais été centralisés.
À l'inverse, une PME peut présenter des risques opérationnels ou commerciaux réels tout en étant transaction-ready : les risques sont identifiés, documentés, expliqués et, lorsque nécessaire, assortis d'un plan de remédiation.
Pour DealPME, cette distinction est structurante. La préparation transactionnelle est un processus ; la certification Deal-Ready est une décision institutionnelle distincte et humaine. Le processus P06 prévoit un diagnostic, des pièces, des écarts, une remédiation, un précontrôle puis une décision de la CCI-Togo. Aucune note automatisée ne doit créer seule une certification.
Les preuves qu'un acheteur attend avant de devenir sérieux
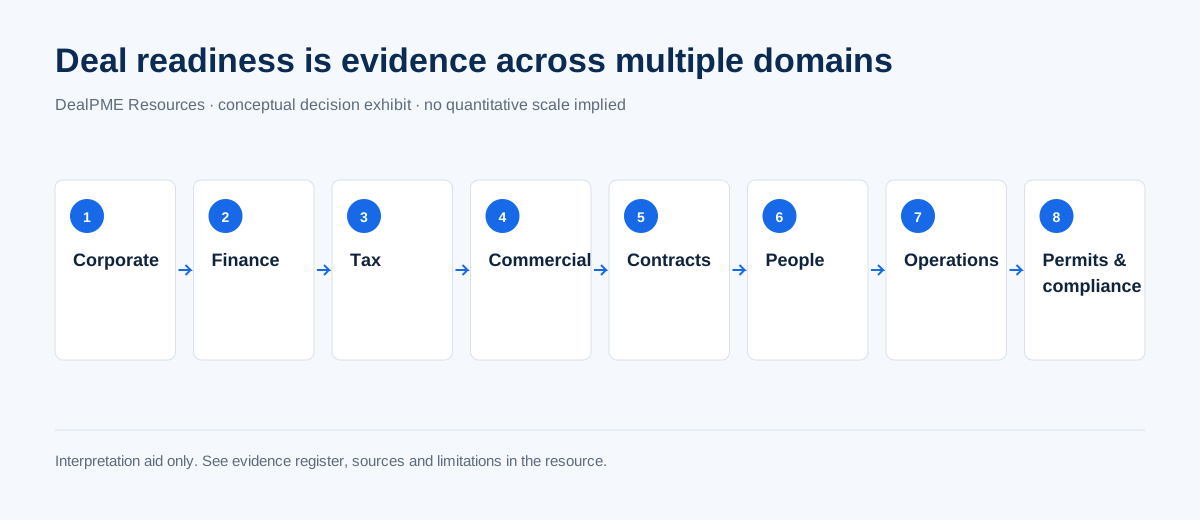
Les exigences exactes varient selon le secteur, la taille et le type d'opération, mais huit familles apparaissent de façon récurrente.
1. Identité juridique et propriété
L'acheteur doit comprendre quelle entité il analyse, qui la possède et qui est autorisé à engager la transaction. Dans l'espace OHADA, l'AUSCGIE fournit le cadre des sociétés commerciales et le RCCM joue un rôle central dans l'identification et la publicité des informations de société.
2. États financiers et traçabilité des chiffres
L'AUDCIF et le SYSCOHADA constituent la base comptable applicable dans l'espace OHADA selon le périmètre concerné. En transaction, il ne suffit pas de remettre un PDF de comptes annuels. Les indicateurs utilisés dans le teaser, la présentation ou le modèle financier doivent pouvoir être reliés aux états financiers, aux balances ou aux données de gestion sous-jacentes.
3. Dette, trésorerie et besoin en fonds de roulement
Une entreprise peut être rentable et nécessiter beaucoup de cash. L'acheteur cherchera donc à comprendre la dette, les sûretés, les échéanciers, la saisonnalité, les créances, les stocks et les dettes fournisseurs.
4. Qualité du chiffre d'affaires
Le montant total ne suffit pas. Il faut rendre visible la concentration clients, la récurrence, les contrats, les canaux, les conditions de paiement et les dépendances commerciales.
5. Contrats et obligations
Clients, fournisseurs, bail, financement, distribution, licences, propriété intellectuelle, assurances et partenariats doivent être indexés. L'objectif n'est pas de produire immédiatement une opinion juridique, mais de savoir quels engagements existent et lesquels demandent une revue professionnelle.
6. Management et dépendance au dirigeant
Pour une PME, la valeur peut être étroitement liée au fondateur. L'acheteur doit savoir quelles relations, décisions, ventes, opérations ou connaissances cesseraient de fonctionner si le dirigeant partait rapidement.
7. Actifs, permis et capacité opérationnelle
Les actifs clés, sites, équipements, autorisations, logiciels, systèmes, maintenance et CAPEX doivent être compréhensibles. Une machine critique non détenue, une licence expirante ou un investissement de maintien non budgété peut changer les economics de l'opération.
8. Risques et écarts ouverts
Le dossier doit distinguer ce qui est vérifié, ce qui relève d'une affirmation du management, ce qui est contradictoire et ce qui exige l'avis d'un professionnel. Un seul « score de complétude » masque ces différences.
Le bon langage n'est pas complet/incomplet
Une architecture de preuve plus utile utilise des statuts précis :
pièce manquante ;
affirmation management non corroborée ;
preuve contradictoire ;
calcul non réconcilié ;
validation professionnelle requise ;
preuve vérifiée ;
jugement approuvé par une personne autorisée ;
disponible mais non libérable à ce stade.
Cette granularité évite une erreur fréquente : confondre « nous avons un document » avec « nous avons une preuve suffisante pour la décision ».
Le rôle de la gouvernance
IFC adapte explicitement ses outils de gouvernance aux PME et aux entreprises familiales/fondatrices. Cette logique est cohérente avec la préparation transactionnelle : une entreprise plus gouvernable est plus facile à expliquer, car les responsabilités, informations et décisions sont moins dépendantes d'une seule personne.
Cela ne signifie pas qu'un acheteur exigera une gouvernance de société cotée. La bonne question est proportionnée : les décisions et informations critiques sont-elles suffisamment structurées pour survivre au processus de transaction et à une transition de contrôle ?
La différence entre readiness et certification Deal-Ready
Préparation transactionnelle
Certification Deal-Ready
Organise preuves, écarts et remédiations
Statut institutionnel selon critères applicables
Peut commencer avant un mandat de vente
Intervient après un dossier suffisamment complet
Pilotée par l'entreprise avec ses conseils
Décision humaine de l'institution compétente
Peut conclure « pas encore prêt »
Peut être accordée, refusée, renouvelée ou retirée
N'est pas une garantie de vente
N'est pas une garantie de vente non plus
Ce qu'un cédant doit faire avant de publier une opportunité
Désigner un responsable de préparation.
Créer un index documentaire unique.
Réconcilier les chiffres utilisés dans la communication transactionnelle.
Cartographier les dépendances et contrats critiques.
Ouvrir un registre des écarts au lieu de cacher les manques.
Définir le périmètre de divulgation avant d'inviter des acheteurs.
Faire valider les questions juridiques, fiscales et de valorisation par les professionnels compétents.
Ce que la préparation ne prouve pas
Elle ne prouve ni la valeur de l'entreprise, ni l'absence de passif, ni la capacité d'un acheteur à financer l'opération, ni la réussite du closing. Elle transforme simplement un dossier opaque en dossier analysable.
En une phrase
Une PME prête à être cédée n'est pas celle qui n'a plus de problèmes ; c'est celle dont les faits, les risques et les preuves peuvent être compris sans reconstruction permanente.
Comment un acquéreur transforme la documentation en conviction
Un acheteur sérieux ne demande pas des documents pour remplir une liste. Il cherche à tester une chaîne logique : le chiffre annoncé est-il réconciliable, la performance est-elle durable, les droits sont-ils détenus par la bonne entité, les risques sont-ils identifiés et les personnes capables de les expliquer sont-elles disponibles ?
Une entreprise bien préparée aide l'acheteur à avancer plus vite parce que chaque réponse importante peut être reliée à une source. Un chiffre d'affaires de présentation renvoie aux comptes ou à une analyse de gestion ; un actif renvoie à un titre ou à un registre ; un contrat critique renvoie à une version signée ; une autorisation renvoie à sa date, son périmètre et son échéance.
Cela ne supprime pas la diligence. Cela évite de gaspiller la diligence à reconstruire les bases.
Quatre niveaux de maturité documentaire
Niveau
Ce que voit l'acquéreur
Risque transactionnel
Déclaratif
affirmation sans preuve reliée
temps perdu et faible confiance
Documenté
preuve présente mais non réconciliée
contradictions possibles
Réconcilié
preuve reliée aux chiffres et au périmètre
meilleure capacité d'analyse
Remédié
écart identifié, owner et plan de correction
risque explicite et gouvernable
Cette grille ne constitue pas une certification. Elle sert à organiser le travail de préparation.
Les écarts qui méritent une remédiation avant la mise en marché
La priorité n'est pas de corriger chaque imperfection. Elle est de traiter ce qui pourrait bloquer l'accès à l'information, fragiliser l'autorité de vendre, rendre un chiffre impossible à défendre ou créer un risque de closing évitable.
Exemples : chaîne d'actionnariat incomplète ; dette non réconciliée ; bail critique non signé ; actif majeur au nom d'une personne liée ; contrats clients introuvables ; dépendance à une personne sans plan de transition ; licence proche de l'expiration ; litige non documenté ; données financières utilisées dans le teaser sans pont vers les comptes.
Préparation transactionnelle et certification : ne pas les confondre
Dans le dispositif DealPME, la préparation transactionnelle vise à rendre le dossier exploitable pour une transaction. Le processus Deal-Ready ajoute un diagnostic, un plan de remédiation et une décision institutionnelle. Le référentiel gouverné attribue cette décision à la CCI-Togo et exige une décision humaine nominative. Un score automatique peut aider à organiser le dossier ; il ne doit pas délivrer seul le label.
Decision checklist avant d'approcher un acheteur
Le dirigeant devrait être capable de répondre aux questions suivantes : qui possède quoi ? qui peut engager la vente ? quels chiffres seront montrés et d'où viennent-ils ? quelles dépendances sont critiques ? quels contrats ou licences peuvent affecter le transfert ? quels points ouverts sont déjà connus ? qui répondra aux questions pendant la diligence ? quel niveau d'information peut être révélé à chaque étape ?
Ce qu'une préparation solide ne garantit pas
Elle ne garantit ni le prix, ni l'intérêt d'un acheteur, ni le financement, ni la réalisation. Elle améliore la qualité du dossier et la capacité des parties à décider sur des faits. La valeur d'une entreprise et l'acceptabilité de ses risques restent des jugements transactionnels distincts.
Questions fréquentes
Faut-il attendre que tous les écarts soient corrigés ?
Non. Il faut distinguer les écarts qui bloquent la transaction de ceux qui peuvent être documentés, acceptés ou traités pendant le processus.
Une entreprise certifiée est-elle forcément vendable ?
Non. Une certification porte sur son périmètre déclaré. La préparation à une transaction et l'attractivité économique restent des sujets distincts.
Peut-on ouvrir une VDR avant d'avoir fini la préparation ?
Techniquement oui, mais l'ouverture prématurée d'une salle remplie de documents non indexés ou contradictoires peut créer davantage de questions que de confiance. Une ouverture par étapes est préférable.
Sources
Classées par niveau d'autorité. Les liens ouvrent le site de l'éditeur.
Cette ressource explique ; elle ne constitue ni un conseil juridique, fiscal ou financier, ni une évaluation formelle. Faites valider votre situation par un professionnel.
Le lien partagé ouvre la même page publique, au même palier. Il ne donne aucun accès supplémentaire et ne révèle rien de plus que ce qui est affiché ici.