

Questions traitées
- Comment préparer une acquisition depuis l’étranger ?
- Que prouver avant d’accéder à une cible ?
- Que change la réglementation des changes ?
Le chiffre des remittances est utile - à condition de ne pas lui faire dire autre chose
La Banque mondiale indique que les envois de fonds vers l'Afrique subsaharienne ont atteint 54 milliards USD en 2023. Cette donnée montre l'importance des liens financiers entre diaspora et pays d'origine. Elle ne mesure ni l'appétit pour le rachat d'entreprises ni la capacité disponible pour financer des acquisitions.
La même prudence vaut pour les coûts. Remittance Prices Worldwide suit le coût de transferts de montants relativement faibles entre corridors ; sa mise à jour d'août 2025 indique un coût moyen mondial de 6,36 %. Ce benchmark ne doit pas être appliqué au financement d'un closing M&A, où les montants, contrôles, justificatifs, banque correspondante et règles de change sont différents.
La bonne lecture est donc : la diaspora constitue une source potentielle de dirigeants, investisseurs et compétences transfrontalières ; le passage à l'acquisition exige une infrastructure différente de celle des transferts personnels.
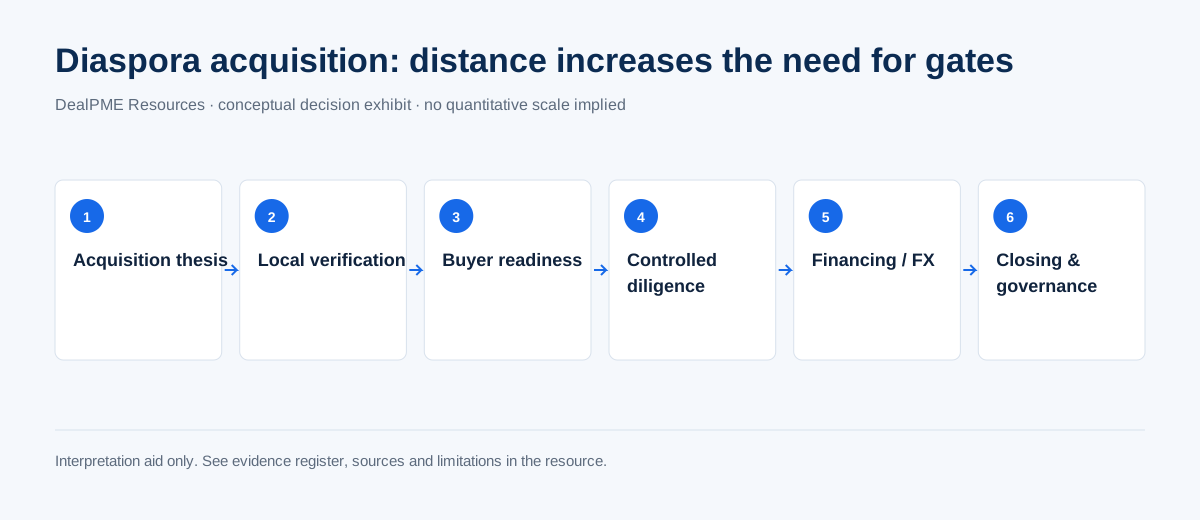
Première transition : passer de « je veux investir en Afrique » à une thèse d'acquisition
Une recherche sans critères consomme du temps et expose à des opportunités impossibles à comparer. Le repreneur devrait préciser :
- pays et rayon géographique réellement gérables ;
- secteurs compris ou compétences transférables ;
- taille d'entreprise et ticket de fonds propres ;
- besoin ou non d'une équipe de management existante ;
- niveau de transformation acceptable ;
- préférence majoritaire/minoritaire ;
- contraintes de temps et de présence locale ;
- ambition patrimoniale, entrepreneuriale ou stratégique.
Cette thèse n'est pas un filtre rigide. Elle sert à expliquer pourquoi une cible mérite du temps et pourquoi une autre ne le mérite pas.
Deuxième transition : prouver l'identité, l'autorité et la capacité
Le vendeur est légitime à demander qui souhaite accéder à ses informations sensibles. Un acquéreur diaspora crédible doit donc pouvoir documenter son identité, la structure utilisée pour acheter, les bénéficiaires effectifs, les personnes autorisées à décider, la provenance ou disponibilité des fonds et, le cas échéant, son plan de financement.
Cette exigence protège les deux parties. Elle réduit la probabilité qu'un vendeur ouvre sa VDR à une personne qui n'a ni capacité ni mandat, et elle permet à l'acquéreur sérieux de se distinguer plus rapidement.
Troisième transition : construire une équipe locale avant la diligence profonde
La distance crée des angles morts. Une équipe adaptée peut comprendre, selon le dossier : conseil M&A, avocat, fiscaliste, expert-comptable, banque, expert sectoriel ou technique. Le rôle de cette équipe n'est pas de multiplier les honoraires ; il est de traiter les questions qui ne peuvent pas être résolues par une plateforme ou un tableur.
Le dispositif doit rester scoped : chaque professionnel accède uniquement aux informations nécessaires à sa mission et pour la durée nécessaire.
Quatrième transition : distinguer capacité de financement et mécanisme de transfert
Un acheteur peut disposer de patrimoine sans disposer immédiatement d'une structure de financement exécutable. Il faut séparer :
- fonds propres disponibles ;
- dette ou partenaires éventuels ;
- devise de financement ;
- calendrier de mobilisation ;
- justificatifs de source de fonds ;
- canal bancaire ;
- exigences de change et de reporting ;
- paiement du prix au closing.
Dans l'UEMOA, le Règlement n°06/2024/CM/UEMOA encadre les relations financières extérieures. Son existence ne permet pas de résumer toutes les formalités en une phrase : l'application dépend du type d'opération, du pays, de la banque, des parties et des justificatifs. Le dossier doit donc être vérifié avant le closing, et non la veille du paiement.
Cinquième transition : diligenter à distance sans transformer la VDR en boîte de dépôt
Le travail à distance doit être organisé par hypothèses et risques. Une bonne séquence est :
teaser → qualification → NDA → documents prioritaires → réunion management → VDR structurée → Q&R → visite physique ciblée → LOI/diligence confirmatoire selon l'étape.
Tous les documents n'ont pas le même niveau de sensibilité. Les données clients nominatives, secrets commerciaux, informations RH ou éléments de sécurité peuvent nécessiter un accès plus restreint ou une Clean Team.
Sixième transition : préparer l'après-acquisition avant le closing
La diaspora sous-estime parfois la différence entre posséder une entreprise et la diriger à distance. Avant l'offre ferme, il faut donc clarifier :
- qui dirige au quotidien ;
- quelles décisions restent au conseil ou aux actionnaires ;
- quelle présence physique est nécessaire ;
- quels signataires bancaires et pouvoirs ;
- quels managers doivent être sécurisés ;
- quel reporting mensuel ;
- quelles priorités des 100 premiers jours.
Une transaction financièrement possible peut échouer opérationnellement si cette gouvernance est improvisée.
Un parcours en sept gates
| Gate | Question | Preuve avant de continuer |
|---|---|---|
| 1. Intention | Pourquoi acquérir ? | Thèse d'acquisition écrite |
| 2. Capacité | Puis-je financer ? | Fonds propres + financement crédible |
| 3. Qualification | Suis-je une contrepartie admissible ? | Identité, autorité, source de fonds |
| 4. Cible | Cette entreprise correspond-elle à ma thèse ? | Screening documenté |
| 5. Diligence | Quels risques changent la décision ? | VDR, Q&R, visites, experts |
| 6. Closing | Les fonds et formalités sont-ils exécutables ? | Banque, change, conditions, documents |
| 7. Ownership | Puis-je gouverner l'entreprise après ? | Plan 100 jours + gouvernance |
Rôle de DealPME
Le Guichet Diaspora peut organiser la découverte, la qualification, les watchlists, les rendez-vous et le passage dans le workflow transactionnel. La décision d'investir reste celle de l'acquéreur ; les services réglementés et les transferts financiers restent chez les professionnels et partenaires habilités.
Limites
Les règles fiscales, de change, d'investissement étranger, de financement et de propriété peuvent différer fortement d'un pays à l'autre. Cet article décrit un parcours de préparation ; il ne remplace pas la revue juridique, fiscale ou bancaire du dossier.
<!-- ENHANCEMENT_V1 -->
Le vrai risque du cross-border : l'asymétrie de présence
L'acquéreur diaspora peut disposer d'un meilleur accès à certains capitaux ou compétences, mais il voit moins le quotidien de l'entreprise. Le risque n'est donc pas seulement informationnel ; il est aussi opérationnel. Qui observe le cash ? Qui rencontre les clients ? Qui vérifie l'état d'un actif ? Qui sait qu'un manager clé envisage de partir ?
La réponse passe par une gouvernance de présence : calendrier de visites, management local, reporting, conseil d'administration, limites de signature et professionnels capables de vérifier physiquement les faits lorsque nécessaire.
Source of funds : prouver sans surexposer
La contrepartie, la banque ou les professionnels peuvent demander des preuves de capacité et de provenance de fonds. Cela ne signifie pas qu'un acquéreur doit diffuser ses relevés patrimoniaux à tous les intervenants. Le principe doit rester : preuve proportionnée au gate, canal sécurisé, destinataire autorisé, conservation contrôlée.
La visite terrain doit tester des hypothèses
Une visite utile n'est pas une visite de courtoisie. Elle prépare une liste de choses à confirmer : production réelle, stock, maintenance, sécurité, présence des équipes, concentration physique d'un client/fournisseur, état des équipements, qualité du site, licences affichées, système de reporting.
Chaque observation doit être distinguée d'une conclusion. « L'usine paraît bien entretenue » n'est pas une preuve de capex futur suffisant.
Management à distance : les six décisions à prendre avant closing
- qui porte le P&L ?
- qui signe les paiements et avec quelles limites ?
- quel reporting mensuel ?
- quelles décisions sont réservées au board/actionnaire ?
- combien de présence physique du nouvel actionnaire ?
- qui remplace le CEO ou CFO s'il part ?
Ces questions doivent influencer la thèse d'acquisition avant l'offre, pas uniquement le plan d'intégration après closing.
Les 100 premiers jours : priorité à la continuité
Un nouveau propriétaire à distance peut être tenté d'annoncer trop vite une transformation. Les premières semaines devraient d'abord sécuriser clients, équipe clé, cash, banques, reporting, pouvoirs, assurances et obligations immédiates. Les changements de structure ou stratégie viennent ensuite avec des données plus solides.
Failure modes spécifiques diaspora
- confondre connaissance culturelle et connaissance de l'entreprise ;
- surestimer la capacité de diriger à distance ;
- sous-estimer les obligations bancaires/change ;
- s'appuyer sur un seul intermédiaire local ;
- laisser la gouvernance post-close implicite ;
- mobiliser les fonds trop tard ;
- accepter un prix avant de comprendre le besoin de working capital et de capex.
L'intérêt de la diaspora pour l'entrepreneuriat africain est réel comme phénomène économique et humain ; la discipline transactionnelle reste indispensable dossier par dossier.
Sources
Classées par niveau d'autorité. Les liens ouvrent le site de l'éditeur.
Cette ressource explique ; elle ne constitue ni un conseil juridique, fiscal ou financier, ni une évaluation formelle. Faites valider votre situation par un professionnel.