Valoriser une PME lorsque les comparables sont rares
Moins de données comparables exige davantage de discipline sur les hypothèses, les méthodes et les limites.
Pour qui
Cédants, acquéreurs, conseils
Étape
Préparer / Négocier
Zone
Afrique francophone
Cadre
International valuation discipline + droit local
Publié le 24/09/2026Revu le 24/09/2026Preuves arrêtées au 24/09/20267 min de lecture
Questions traitées
Comment valoriser sans comparables fiables ?
Quelle différence entre valeur et prix ?
Comment normaliser l’EBITDA ?
Un multiple n'est pas une preuve de valeur
Dans les marchés où peu de transactions sont publiées, la tentation est forte de demander « quel multiple EBITDA se pratique ? ». Cette question semble simple ; elle cache plusieurs difficultés : comparables de taille différente, secteurs hétérogènes, structures de dette différentes, gouvernance, concentration clients, qualité des comptes, pays, liquidité et date de transaction.
Un multiple observé sur une société européenne ou sur une grande entreprise cotée ne devient pas pertinent parce qu'il est disponible. Un chiffre non comparable donne une apparence de précision tout en augmentant le risque d'erreur.
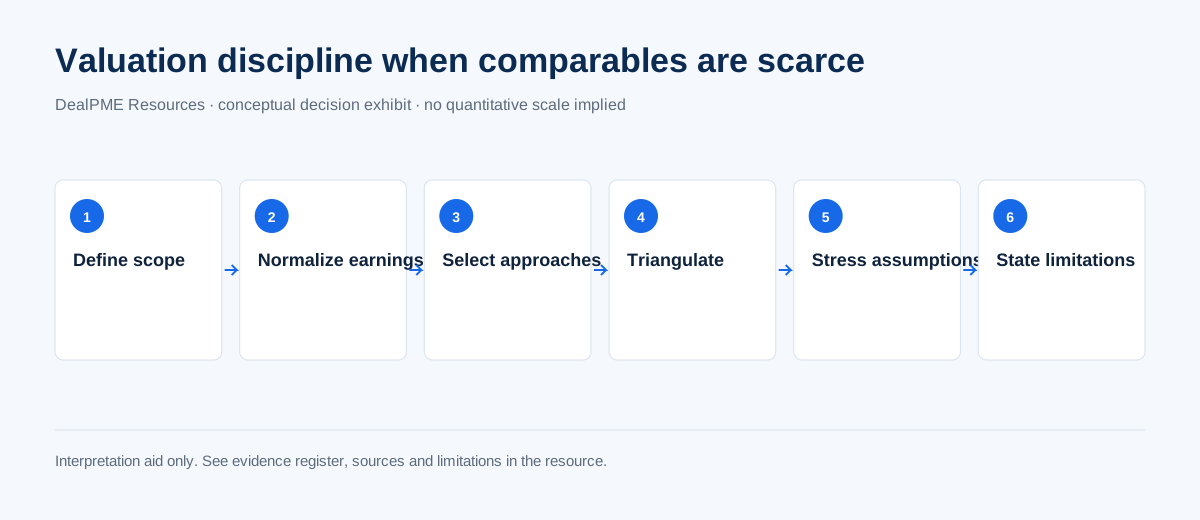
Les IVS rappellent que toute mission de valorisation doit clarifier son périmètre, sa base de valeur, ses approches, ses données et hypothèses, ses modèles ainsi que sa documentation et son reporting. IVS 200 traite spécifiquement des entreprises et participations. Cette architecture est utile même lorsque la valorisation n'est qu'une estimation indicative : elle force à expliquer le raisonnement.
Première discipline : définir ce que l'on valorise
Avant toute formule, cinq questions doivent être verrouillées :
valorise-t-on l'entreprise opérationnelle ou les titres ?
quelle date de valorisation ?
quelle devise ?
quelle base de valeur et quel objectif ?
quels actifs, passifs ou éléments non opérationnels doivent être traités séparément ?
Une confusion entre valeur d'entreprise et valeur des titres peut être plus grave qu'une erreur de multiple. Le passage de l'une à l'autre dépend notamment de la dette, de la trésorerie et des éléments assimilés, selon la définition retenue dans l'opération.
Deuxième discipline : reconstruire des résultats économiques défendables
Le résultat comptable historique n'est pas toujours le bon point de départ économique. Une PME peut comporter des éléments personnels, exceptionnels ou non récurrents ; à l'inverse, certaines charges nécessaires peuvent être sous-estimées lorsque le dirigeant assume plusieurs fonctions.
La normalisation doit donc être documentée ligne par ligne :
Ajustement
Question
Rémunération dirigeant
Quel coût de management normal serait nécessaire après transaction ?
Charges exceptionnelles
Sont-elles réellement non récurrentes ?
Transactions parties liées
Les conditions sont-elles de marché ?
Loyers / actifs familiaux
Le coût économique continuera-t-il ?
Revenus non récurrents
Peuvent-ils raisonnablement être répétés ?
CAPEX / maintenance
Le résultat reflète-t-il l'investissement nécessaire pour maintenir l'activité ?
Chaque retraitement doit avoir une source, un propriétaire et une justification. Le but n'est pas de maximiser l'EBITDA « ajusté », mais d'obtenir une base que l'autre partie peut reproduire.
Trois familles d'approches, aucune n'est automatique
Approche par le revenu
Une approche de flux actualisés peut être utile lorsque l'entreprise dispose d'un business plan suffisamment cohérent. Mais la valeur devient très sensible aux hypothèses de croissance, marge, investissement, BFR, risque et coût du capital. Plus l'incertitude est élevée, plus il est important de présenter des scénarios plutôt qu'un chiffre unique.
Approche de marché
Les comparables peuvent provenir de sociétés cotées ou de transactions observées. Ils demandent une analyse de comparabilité : taille, croissance, rentabilité, business model, pays, qualité de gouvernance, structure de capital et date. Lorsque le dataset est faible, la conclusion doit le dire.
Approche par les actifs
Elle devient importante pour les entreprises à forte intensité capitalistique, les holdings, certains actifs immobiliers ou situations de restructuration. Elle ne mesure pas nécessairement bien la valeur d'un fonds commercial rentable ou d'actifs immatériels.
Dans un marché peu documenté, la fourchette est souvent plus honnête
Une estimation peut être présentée comme une plage conditionnelle plutôt que comme un « prix juste » unique. Exemple de logique :
scénario prudent : hypothèses plus faibles de croissance et de marge ;
scénario central : hypothèses documentées par l'historique et le plan ;
scénario haut : uniquement si les moteurs nécessaires sont prouvés.
L'écart entre scénarios devient lui-même une information de décision. Il montre où se concentre le risque.
Les facteurs qui méritent une prime ou une décote doivent être expliqués
La qualité d'une PME ne se résume pas à sa marge. Parmi les dimensions fréquemment importantes :
concentration clients ;
dépendance au fondateur ;
profondeur du management ;
récurrence contractuelle ;
propriété ou disponibilité des actifs critiques ;
exposition réglementaire ;
qualité des comptes ;
besoin de CAPEX ;
volatilité du BFR ;
concentration fournisseurs ;
gouvernance et documentation.
Il ne faut pas traduire automatiquement chaque risque en « -1x EBITDA ». Sans données de marché robustes, cette mécanique serait inventée. Le bon traitement consiste à faire apparaître le risque dans les hypothèses, scénarios, conditions de transaction ou exigences de diligence.
Prix et valeur ne sont pas synonymes
Une valorisation est une opinion ou estimation construite selon une base, une date et des hypothèses. Un prix est le résultat d'une négociation entre parties qui peuvent avoir des synergies, contraintes de financement, objectifs stratégiques ou calendriers différents.
Le financement peut donc réduire le prix qu'un acquéreur est capable de payer sans changer intrinsèquement toutes les qualités de l'entreprise. Inversement, un stratégique peut accepter un prix supérieur s'il anticipe des synergies qu'un acquéreur financier ne valorise pas de la même façon.
La position DealPME
DealPME peut éduquer sur les méthodes, structurer les données et, dans une architecture conditionnelle, produire une fourchette indicative avec méthode et sources visibles. Cette sortie ne doit jamais être présentée comme une opinion formelle de valorisation DealPME. Lorsqu'une opinion professionnelle est nécessaire, elle doit être fournie par un expert compétent et mandaté.
Checklist avant d'accepter un chiffre de valorisation
[ ] L'objet valorisé est défini.
[ ] La date et la devise sont indiquées.
[ ] Les résultats ont été normalisés avec pièces à l'appui.
[ ] Les hypothèses de croissance et marge sont explicites.
[ ] La dette, la trésorerie et le BFR sont traités distinctement.
[ ] Les comparables sont réellement comparables ou leurs limites sont déclarées.
[ ] Au moins un scénario de baisse a été testé.
[ ] La distinction valeur / prix / structure de paiement est comprise.
[ ] La conclusion indique les limites plutôt que de masquer l'incertitude.
Limite
Cet article explique une discipline de valorisation ; il ne valorise aucune société et ne recommande aucun prix. Les données et hypothèses de chaque dossier doivent être revues par les professionnels appropriés.
<!-- ENHANCEMENT_V1 -->
Construire un dossier de valorisation défendable
Une valorisation sérieuse doit pouvoir être relue par quelqu'un qui n'a pas participé au modèle. Le dossier de preuve devrait donc conserver : objet valorisé, date, base de valeur, cap table, historique financier, ajustements, forecast, hypothèses de croissance/marge, CAPEX, working capital, dette/cash, sources de comparables, raisons d'exclusion et sensibilités.
Pour chaque hypothèse, distinguer OBSERVED, MANAGEMENT_CASE, ADVISER_ADJUSTMENT, MARKET_INPUT, SCENARIO. Cette taxonomie évite qu'une hypothèse management soit présentée comme une observation de marché.
Le « risque pays » ne justifie pas une décote arbitraire
Lorsque les données sont rares, certains modèles introduisent un ajustement global sans expliquer le mécanisme. C'est précisément ce qu'il faut éviter. Les risques doivent autant que possible être reliés aux cash flows ou paramètres qu'ils affectent : inflation, change, coût de dette, délai de recouvrement, fiscalité, capex logistique, probabilité de rupture, croissance ou taux d'actualisation documenté.
Une décote unique peut donner une impression de sophistication tout en masquant les vrais drivers. La meilleure question est : quel risque économique précis modifie quel input ?
Le prix d'une transaction dépend aussi de sa structure
Même une bonne fourchette de valeur ne prédit pas le prix final. Contrôle, concurrence entre acquéreurs, financement, exclusivité, earn-out, crédit-vendeur, garanties, dette nette et working capital peuvent déplacer l'économie pour chaque partie.
La valorisation aide à négocier ; elle ne remplace pas la négociation.
Questions à poser à un professionnel de valorisation
Quelle base de valeur utilisez-vous et pourquoi ?
Quelle date de valorisation ?
Comment les résultats historiques ont-ils été normalisés ?
Quels comparables ont été écartés et pourquoi ?
Comment la taille, la liquidité et le contrôle sont-ils traités ?
Quelles hypothèses expliquent la majeure partie de la fourchette ?
Quel scénario ferait sortir la valeur de la fourchette ?
Comment dette, cash et working capital sont-ils reliés au prix des titres ?
Quelles données restent insuffisantes ?
Quelles conclusions nécessitent encore un jugement professionnel ?
Avant une LOI : utiliser la valorisation comme discipline, pas comme ancre unique
L'acquéreur devrait confronter prix proposé, cash flow disponible, besoin de financement et downside. Le vendeur devrait confronter prix, certitude, différé, earn-out et risques post-closing. C'est pourquoi les playbooks B04 et S04 séparent explicitement headline price et économie réelle de l'offre.
Sources
Classées par niveau d'autorité. Les liens ouvrent le site de l'éditeur.
Cette ressource explique ; elle ne constitue ni un conseil juridique, fiscal ou financier, ni une évaluation formelle. Faites valider votre situation par un professionnel.
Le lien partagé ouvre la même page publique, au même palier. Il ne donne aucun accès supplémentaire et ne révèle rien de plus que ce qui est affiché ici.