

Le chiffre à retenir n'est pas un taux de croissance spectaculaire
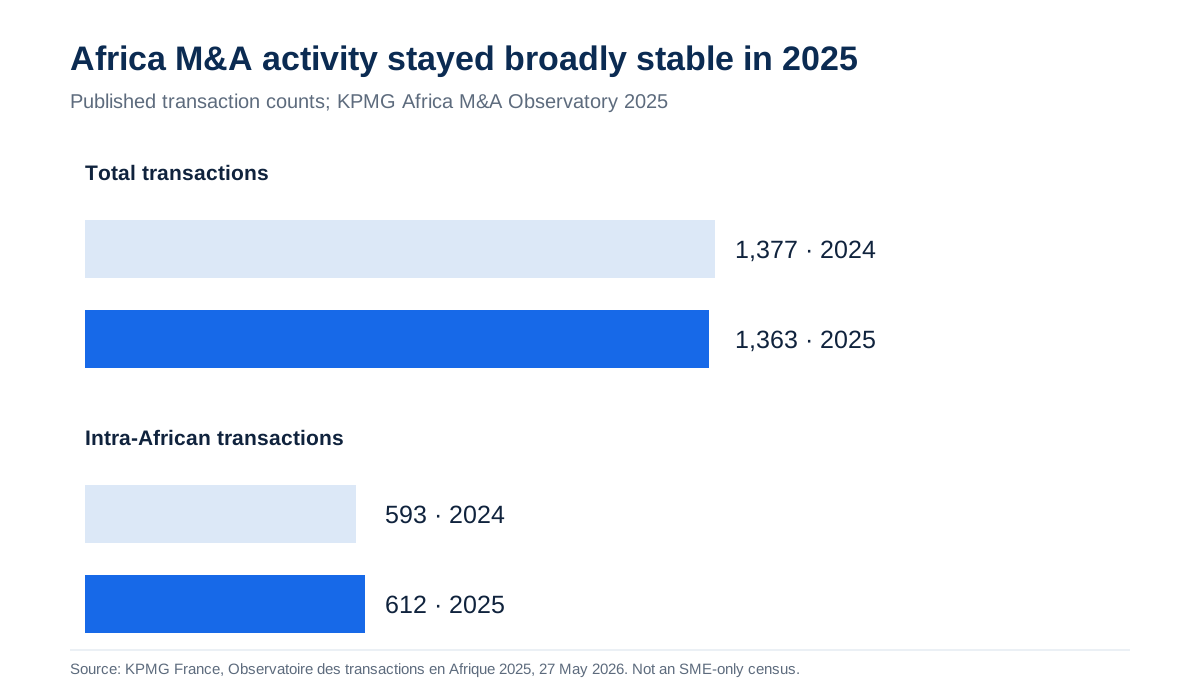
En 2025, KPMG a recensé 1 363 opérations de M&A en Afrique, contre 1 377 en 2024, soit une baisse d'environ 1 %. Le message n'est donc pas celui d'un marché qui s'effondre, ni celui d'une euphorie transactionnelle. Il s'agit plutôt d'un marché qui reste actif dans un environnement où le coût du financement, la volatilité des devises et la discipline d'allocation du capital pèsent davantage sur la sélection des opérations.
Le même observatoire fait apparaître un autre mouvement : 612 opérations intra-africaines en 2025, contre 593 en 2024. L'Afrique australe reste la première région par volume de transactions, tandis que l'Afrique du Nord affiche la progression régionale la plus marquée, à +23 % sur l'année.
Ces chiffres sont utiles pour lire le climat transactionnel. Ils ne doivent toutefois pas être transformés en une conclusion qu'ils ne démontrent pas : KPMG ne publie pas ici un recensement exhaustif des seules transmissions de PME africaines par taille d'entreprise, valeur d'opération et juridiction.
Le premier piège : appeler « marché des PME » tout ce qui est compté comme M&A
Il n'existe pas, dans les sources publiques examinées pour cette note, une base unique permettant d'additionner toutes les cessions de PME, transmissions familiales, MBO/MBI, acquisitions stratégiques, ventes d'actifs et opérations non publiées sur l'ensemble du continent.
Trois raisons rendent cette prudence indispensable.
Premièrement, le M&A publié sous-représente les petites opérations confidentielles. Les transactions les plus structurées ou les plus importantes sont naturellement plus visibles dans les bases professionnelles.
Deuxièmement, la définition d'une PME varie selon les pays et les institutions. Un seuil de chiffre d'affaires, d'effectif ou d'actifs n'est pas nécessairement portable d'un marché à l'autre.
Troisièmement, plusieurs séries souvent citées mesurent autre chose que le M&A. L'investissement direct étranger, les annonces de projets greenfield et la profondeur des marchés de capitaux éclairent le contexte de financement ; ils ne mesurent pas le nombre de transmissions de PME.
Pour DealPME, cette distinction est fondamentale : l'absence d'un chiffre public unique est elle-même une information de marché. Elle plaide pour une infrastructure qui structure progressivement les données de mandats, de contreparties qualifiées, de diligence et de résultats de transactions, au lieu de prétendre qu'un marché parfaitement mesuré existe déjà.
Le capital international reste présent, mais il est plus concentré
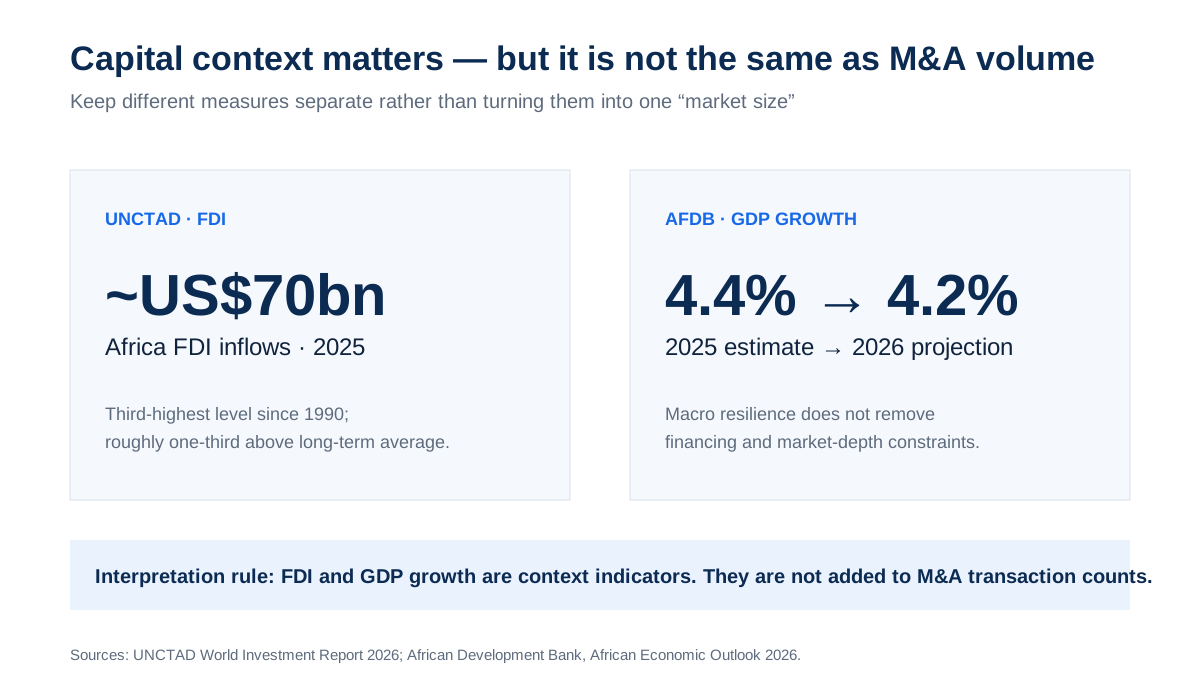
UNCTAD estime que l'Afrique a attiré environ 70 milliards de dollars d'investissements directs étrangers en 2025. C'est moins que le niveau exceptionnel de 2024, mais il s'agit encore du troisième niveau le plus élevé depuis 1990 et d'un montant environ un tiers supérieur à la moyenne de long terme du continent.
Il faut là encore lire le bon signal. L'IDE n'est pas du M&A. Mais il renseigne sur la manière dont les investisseurs internationaux arbitrent entre économies et secteurs. UNCTAD note que la valeur des projets greenfield annoncés en Afrique a reculé de près d'un tiers en 2025, alors que le nombre de projets a augmenté. Cela suggère une présence d'investisseurs qui demeure réelle, mais avec une allocation plus fragmentée et sélective.
Pour une PME, l'implication n'est pas « davantage de capital signifie davantage d'acheteurs pour moi ». Elle est plus exigeante : les capitaux disponibles ne se transforment en transaction que si l'entreprise est compréhensible, documentée et finançable.
Une croissance résiliente ne supprime pas la contrainte de financement
La Banque africaine de développement estime la croissance moyenne du continent à 4,4 % en 2025 et projette 4,2 % en 2026. Ce contexte macroéconomique soutient l'idée d'un continent qui continue à créer des opportunités économiques malgré les tensions géopolitiques et financières.
Mais la même Banque souligne la fragmentation persistante du système financier africain. Dans son African Economic Outlook 2026, elle indique notamment que la valeur des actions échangées sur les marchés africains représentait environ 4,4 % du PIB en 2024, contre environ 120 % au niveau mondial, et que l'activité reste concentrée sur un petit nombre de places financières.
Cette comparaison concerne les marchés cotés, pas les acquisitions privées de PME. Elle reste néanmoins révélatrice d'une contrainte plus large : dans de nombreux marchés, la liquidité financière est moins profonde et plus concentrée. L'acquéreur doit donc souvent combiner fonds propres, dette bancaire, garanties, financement vendeur ou investisseurs partenaires plutôt que compter sur un marché de capitaux profond et standardisé.
Ce que les données disent vraiment à un cédant
Pour le dirigeant qui envisage une transmission, le principal enseignement des données 2025-2026 n'est pas qu'il existe « 1 363 acheteurs potentiels ». C'est que le marché récompense davantage les dossiers faciles à comprendre et à exécuter.
Avant de chercher une contrepartie, quatre questions deviennent prioritaires :
- Les comptes permettent-ils d'expliquer la performance réelle ? Les éléments récurrents et non récurrents sont-ils identifiés ? Les données des dernières années se réconcilient-elles ?
- La propriété et l'autorité de vendre sont-elles documentées ? Capital, pouvoirs, accords entre associés, agréments et éventuelles restrictions doivent être identifiables.
- Les dépendances critiques sont-elles visibles ? Clients majeurs, dirigeant-clé, fournisseurs, licences, contrats, contentieux et besoins de CAPEX doivent être compris avant que l'acheteur ne les découvre seul.
- Le processus de confidentialité est-il préparé ? L'information n'a pas à être ouverte en bloc. Elle doit être libérée progressivement, à des contreparties qualifiées et selon le stade de la transaction.
La préparation n'élimine pas le risque de transaction. Elle réduit le nombre de surprises qui détruisent confiance, calendrier ou valeur au moment de la diligence.
Ce que les données disent vraiment à un acquéreur
Pour l'acquéreur, le message est symétrique. Un marché plus sélectif impose de ne pas confondre volume d'opportunités et qualité d'opportunités.
Un acquéreur crédible doit pouvoir formuler :
- une thèse d'acquisition claire ;
- un périmètre sectoriel et géographique ;
- une enveloppe financière réaliste ;
- une preuve de capacité ou un chemin de financement ;
- un calendrier décisionnel ;
- les compétences qu'il apporte après l'acquisition.
Cette préparation permet d'éviter deux erreurs coûteuses : passer des mois sur des cibles qui ne correspondent pas à la stratégie, ou négocier un prix avant de savoir si la structure de financement supporte réellement la transaction.
Le développement du capital régional change la logique de sourcing
La progression des opérations intra-africaines recensées par KPMG est particulièrement importante pour l'Afrique francophone. Elle rappelle que la prochaine contrepartie n'est pas nécessairement un fonds international ou un groupe occidental.
Elle peut être :
- une entreprise régionale cherchant une extension géographique ;
- un entrepreneur ou dirigeant réalisant une reprise ;
- un family office africain ;
- un membre de la diaspora ;
- un acteur industriel d'un pays voisin ;
- un investisseur financier disposant d'une thèse sectorielle locale.
Cette évolution augmente l'importance des corridors régionaux, des standards documentaires partageables et de l'interopérabilité réglementaire. Dans l'espace OHADA, un langage juridique commun réduit certaines frictions, sans rendre pour autant les obligations nationales, fiscales, sociales ou réglementaires identiques.
Pourquoi la qualité de l'information devient un avantage de transaction
IFC rappelle que les micro, petites et moyennes entreprises représentent plus de 90 % des entreprises dans le monde et qu'elles font face, dans les économies émergentes et en développement, à un déficit de financement de plusieurs milliers de milliards de dollars. Ce chiffre est mondial ; il ne doit pas être présenté comme une estimation africaine. Il illustre néanmoins un problème directement observable dans les transactions : le financeur ou l'acquéreur doit souvent travailler avec une information plus fragmentée que dans les grandes entreprises cotées.
C'est ici que la préparation transactionnelle crée de la valeur pratique. Une entreprise n'a pas besoin d'être parfaite pour être cessible. Elle doit être explicable : les écarts connus, les documents disponibles, les risques identifiés, les responsabilités attribuées et les éléments sensibles gouvernés.
Cette logique est différente d'une « certification automatique ». Dans le dispositif DealPME, la préparation du dossier et la certification Deal-Ready sont distinctes : la certification relève d'une décision humaine de l'institution compétente, tandis que la préparation transactionnelle vise à rendre le dossier plus exécutable.
Cinq conclusions opérationnelles pour 2026
1. Ne pas confondre activité M&A et marché SME documenté
Le headline africain est utile pour comprendre l'environnement. Il n'est pas une mesure du TAM des transmissions de PME.
2. La croissance des opérations intra-africaines mérite une stratégie régionale
Les acquéreurs régionaux doivent être traités comme une source de demande structurante, pas comme un segment secondaire.
3. La préparation du vendeur est une infrastructure de marché
La disponibilité des comptes, contrats, informations de propriété et risques conditionne la vitesse avec laquelle une opportunité devient analysable.
4. La crédibilité de l'acquéreur doit être aussi structurée que celle du vendeur
Identité, autorité, thèse, capacité financière et calendrier doivent être qualifiés avant l'ouverture d'informations sensibles.
5. La vraie donnée propriétaire commencera avec les transactions documentées
À terme, le marché gagnera en transparence non par des estimations génériques, mais par l'accumulation de données anonymisées sur les mandats, délais, demandes acquéreurs, causes d'échec et transactions réalisées.
Ce qu'il faut surveiller maintenant
Pour la prochaine mise à jour, cinq indicateurs sont particulièrement utiles :
- volume annuel et intra-africain des transactions publiées ;
- part de l'Afrique francophone lorsque la méthodologie le permet ;
- évolution des coûts de financement ;
- disponibilité du crédit aux PME et repreneurs ;
- données propres DealPME sur conversion mandat → NDA → VDR → LOI → diligence → résultat, uniquement lorsqu'elles sont suffisamment nombreuses, anonymisées et vérifiées.
Conclusion
Les données 2025-2026 ne décrivent pas un marché africain facile. Elles décrivent un marché actif, régionalisant et plus exigeant sur l'exécution.
Pour un cédant, cela renforce la valeur d'une préparation précoce. Pour un acquéreur, cela renforce la valeur d'une thèse et d'un financement crédibles. Pour les institutions et les plateformes, cela renforce surtout la nécessité de produire de meilleures preuves transactionnelles.
Le prochain avantage compétitif du M&A PME africain ne viendra probablement pas d'un plus grand nombre d'annonces. Il viendra d'une meilleure capacité à faire passer des entreprises et des acquéreurs crédibles d'une intention confidentielle à une transaction documentée.
Sources et limites
Les chiffres KPMG décrivent son univers de transactions africaines recensées, pas les seules PME. Les données UNCTAD sur FDI et greenfield sont utilisées comme contexte d'allocation du capital et ne sont pas additionnées aux volumes M&A. Les données AfDB sur croissance et marchés de capitaux décrivent l'environnement macro-financier. Les données IFC citées sur le poids des MSME et le financement sont globales/EMDE lorsque précisé. Cette note ne constitue ni un conseil d'investissement, ni un avis juridique, fiscal ou de valorisation.
Références
- KPMG France, Observatoire des transactions en Afrique 2025, 27 mai 2026, https://kpmg.com/fr/fr/insights/conseil-financier/marche-africain-2025-ma.html
- UNCTAD, World Investment Report 2026 et note régionale Afrique, 7 juillet 2026, https://unctad.org/news/africa-attracting-investment-strategic-industries-challenge-turning-it-broader-industrial
- Banque africaine de développement, African Economic Outlook 2026, 26 mai 2026, https://www.afdb.org/en/knowledge/publications/african-economic-outlook
- IFC, MSME Finance, https://www.ifc.org/en/what-we-do/sector-expertise/financial-institutions/msme-finance
- World Bank Group, Business Ready 2025, https://www.worldbank.org/en/businessready
Sources
Classées par niveau d'autorité. Les liens ouvrent le site de l'éditeur.
- Référence Marché africain des fusions-acquisitions 2025
- Référence Africa attracting investment in strategic industries
- Référence African Economic Outlook 2026 / related publication
- Référence African Economic Outlook 2026 / related publication
- Référence MSME Finance
Cette ressource explique ; elle ne constitue ni un conseil juridique, fiscal ou financier, ni une évaluation formelle. Faites valider votre situation par un professionnel.